S요약
- 부가가치세법 제이십육조와 시행령 제삼십육조에서 도축 후 단순 절단 포장 냉장 냉동 등만 한 축산물은 면세 대상으로 보지만, 양념이나 조미가 가해진 가공식료품은 면세에서 제외되어 과세 재화로 취급될 가능성이 큽니다.
- 이용자님 제품은 닭고기 분쇄 후 소금을 첨가하고 식품유형이 양념육으로 분류되어 있어 국세청 예규와 실무 기준에 비추어 부가가치세 과세 대상 가공식료품으로 볼 여지가 크며, 사전답변 신청 등을 통해 개별 사실관계에 대한 확인을 받아 두는 방안을 검토할 수 있습니다.
F사건 경위
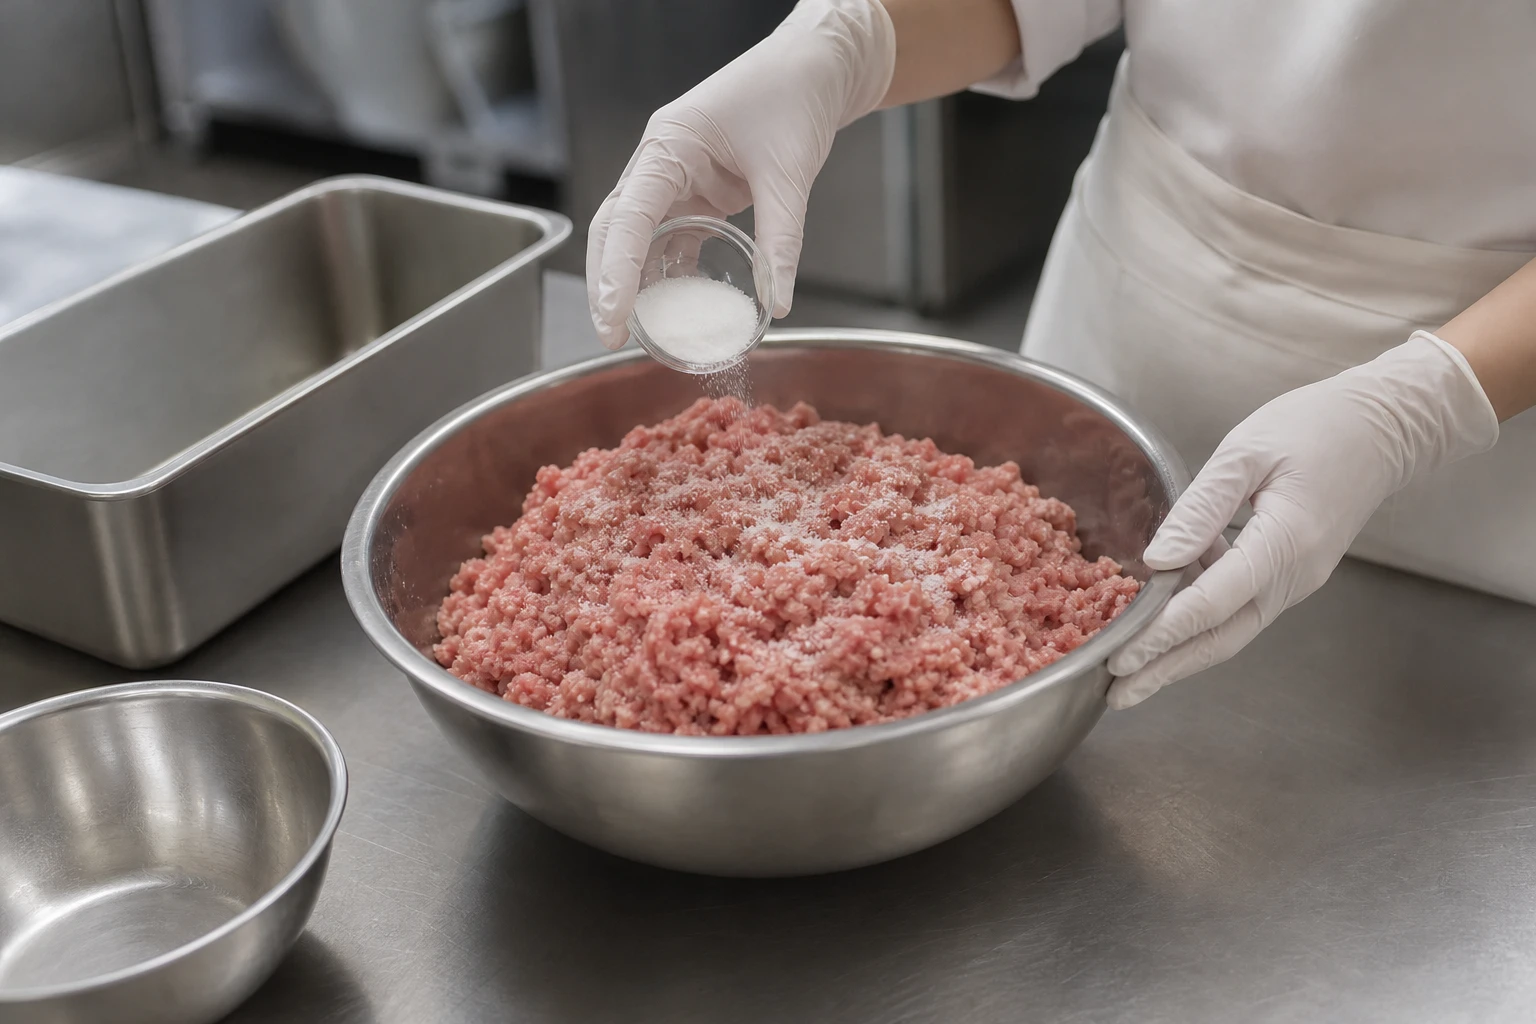
이용자님은 닭고기를 해동 후 분쇄하고 소금 영점공일 퍼센트를 배합한 제품을 생산하며, 행정상 식품유형은 양념육으로 분류되어 있는데, 이 제품이 부가가치세법상 면세 축산물인지 과세 가공식료품인지와 그 판단의 법률적 근거를 알고자 하는 상황입니다.
L법률 쟁점
이 사안에서는 면세 축산물과 가공식료품의 구분 기준, 양념육에 대한 국세청 해석, 소량 소금 첨가가 면세 유지에 미치는 영향이 핵심 쟁점입니다.
- 부가가치세법 제이십육조 제일항 제일호는 대통령령으로 정하는 농산물 축산물 수산물 임산물의 공급을 면세하도록 규정하고 있어, 이용자님 제품이 이 면세 축산물 범위에 포함되는지 여부가 첫번째 쟁점입니다.
- 부가가치세법 시행령 제삼십육조는 면세 대상 축산물의 범위와 허용되는 단순 가공행위의 예를 두고 있으며, 단순 절단 포장 냉장 냉동과 같이 본질을 바꾸지 않는 처리만 한 경우에는 면세를 유지하지만, 조미 양념 기타 식품 재료를 혼합하여 새로운 식료품으로 된 경우에는 가공식료품으로 보아 과세하는 것이 기본 입장입니다.
- 식품위생 관련 규정상 이 제품이 양념육 유형으로 분류된 점, 그리고 국세청 예규에서 양념육이나 양념갈비 등은 일반적으로 가공식료품으로 보아 과세한다는 해석을 반복해 온 점을 고려할 때, 행정상 식품유형 분류와 실제 제조 공정이 부가가치세 과세 여부 판단에 중요한 요소가 됩니다.
P핵심 포인트
이 제품이 부가가치세 면세 축산물이 될 수 있는지, 아니면 양념육 가공식료품으로 과세되는지에 관하여 몇 가지 판단 포인트를 정리할 수 있습니다.
- 부가가치세법상 면세 축산물은 도축이나 단순 손질을 거친 식육 자체를 전제로 하며, 시행령과 집행기준에서는 절단 포장 냉장 냉동과 같이 유통을 위한 최소한의 처리만 한 경우를 중심으로 면세 범위를 인정하고 있어, 소금 배합까지 진행된 제품은 이 범위 밖에 놓일 가능성이 높습니다.
- 국세청 예규와 실무에서는 소금 설탕 양념 소스 등을 첨가하여 조리나 구이를 바로 할 수 있도록 만든 고기 제품을 가공식료품으로 보아 부가가치세를 과세해 왔고, 이때 고기의 비율이 압도적으로 높더라도 양념이 결합된 새로운 식료품으로 보아 면세 축산물과 구별하는 경향이 있습니다.
- 이용자님 제품은 성분상 닭고기 구십구점구구 퍼센트에 소금 영점공일 퍼센트로 매우 단순한 조합이지만, 소금을 일부러 배합하는 공정을 거치고 식품유형도 양념육으로 신고되어 있어, 세무당국 입장에서는 소량의 양념을 가한 가공식료품으로 보아 과세 대상 재화로 분류할 수 있는 여지가 큽니다.
A대응 방안
실무에서는 과세 리스크를 줄이기 위해 사전에 과세 여부를 정리하고, 필요한 경우 국세청의 공식적인 해석이나 세무 전문가의 자문을 통해 입장을 정리하는 방식이 많이 활용됩니다.
- 현재 제조 공정과 레시피를 문서로 정리하여, 해동 분쇄 소금 배합 이외에 다른 처리가 없는 점과 소금 첨가의 목적이 보존이나 점착 등인지 맛 부여인지 등을 구체적으로 기술해 두면, 향후 과세 논점이 생길 때 사실관계 입증에 도움이 됩니다.
- 부가가치세법상 면세 축산물과 가공식료품의 구분에 대한 국세청 집행기준과 예규를 세무대리인과 함께 검토한 뒤, 과세 재화로 보아 세금계산서를 발급하고 부가가치세를 신고 납부하는 방향으로 정리할지, 경계사례라고 판단되면 관할 세무서에 사전 질의 또는 국세청 사전답변 제도를 신청하여 공식적인 유권해석을 받아 둘지 선택할 필요가 있습니다.
- 이미 과세 처리 중이거나 과거에 면세로 신고한 이력이 있다면, 동일 업종의 관행과 세무서의 기존 처리 사례를 확인하고, 과거 신고분에 대한 가산세 리스크나 수정신고 필요성을 세무전문가와 함께 검토해 보는 것이 안전합니다.
- 이 사안은 소금 첨가의 목적과 정도, 포장 표시 문구, 실제 판매 형태 등 세부 사실관계에 따라 면세와 과세 판단이 달라질 수 있으므로, 관련 자료를 지참하여 부가가치세에 익숙한 세무사나 변호사와 구체적인 사실관계에 맞춘 개별 상담을 받는 방안을 권합니다.